Chargement de la page…
L'OSS est un guichet déclaratif optionnel pour certaines opérations B2C transfrontalières ; il ne remplace ni toutes les déclarations nationales, ni les obligations liées au stockage, ni la douane. Pour chaque vente Amazon, identifiez le vendeur, le statut du client, le pays de départ du bien, le pays d'arrivée, le lieu de stockage et le régime applicable. Utilisez le taux du pays de consommation lorsque les règles l'exigent, conservez la source et rattachez la transaction à la déclaration correcte. La Commission précise qu'une déclaration OSS s'ajoute aux obligations domestiques et que l'option doit couvrir toutes les opérations relevant du régime choisi. Faites valider l'inscription et les flux par un professionnel avant de paramétrer les taxes.
Ce que le guichet unique simplifie
La Commission européenne explique qu'un assujetti utilisant un régime OSS s'enregistre dans un seul État membre d'identification. Il soumet par ce portail les déclarations et paiements relatifs aux opérations couvertes, qui sont ensuite transmis aux États membres de consommation. Pour le régime de l'Union, les déclarations OSS sont trimestrielles selon la documentation officielle consultée.
Cette simplification évite, dans son périmètre, une inscription déclarative séparée pour chaque État membre de consommation. Elle n'efface pas la diversité des taux, les règles de facturation ou les obligations domestiques. La Commission précise que les déclarations OSS sont supplémentaires et ne remplacent pas la déclaration nationale de TVA.
L'OSS n'est pas un statut Amazon. Amazon fournit des données de transaction et des services, mais le vendeur reste responsable de qualifier ses opérations et de rapprocher les rapports avec ses déclarations.
Les données qui déterminent le traitement
| Champ | Exemple de valeur attendue | Pourquoi il est nécessaire |
|---|---|---|
| vendeur juridique | société portée sur la facture | identifie l'assujetti |
| client | particulier ou assujetti | distingue B2C et B2B |
| pays de départ | lieu où commence le transport | qualifie le flux |
| pays d'arrivée | destination du consommateur | situe la consommation |
| lieu de stockage | pays du stock au moment de la vente | distingue ventes et obligations locales |
| nature du produit | catégorie fiscale vérifiée | sélectionne le taux applicable |
| marketplace | boutique et identifiant de commande | rattache la source |
| régime | national, OSS Union ou autre | dirige la déclaration |
| preuve | facture, expédition, rapport | permet le rapprochement |
Le pays de la boutique Amazon n'est pas nécessairement le pays de départ du bien ni celui du client. Une commande passée sur Amazon.fr peut impliquer un stock dans un autre pays. Le flux physique et les parties à l'opération priment sur le domaine visible.
Le seuil européen à manier avec ses conditions
La documentation de la Commission décrit un seuil annuel de 10 000 euros hors TVA pour certaines prestations électroniques et ventes à distance intracommunautaires B2C. Il s'applique sous conditions, notamment lorsque le fournisseur est établi dans un seul État membre, et porte sur l'année en cours et la précédente. Une option pour appliquer la règle générale du pays de destination peut engager le vendeur pour une durée prévue par les règles.
Ce chiffre ne doit pas être transformé en règle universelle pour tout vendeur ou tout flux. Il ne s'applique pas de la même manière aux entreprises établies dans plusieurs États, aux ventes domestiques, aux importations ou aux transferts de stock. Faites confirmer les conditions avant d'utiliser le seuil dans un paramétrage.
Procédure de contrôle par transaction
1. Identifier la partie vendeuse. Vérifiez l'entité et son État d'établissement. 2. Qualifier le client. Distinguez consommateur et entreprise à partir des données recevables. 3. Tracer le bien. Enregistrez pays de stockage, départ réel et destination. 4. Qualifier l'opération. Vente domestique, vente à distance intracommunautaire ou importation ne suivent pas le même chemin. 5. Choisir le régime. Vérifiez si l'opération relève de l'OSS choisi ou d'une déclaration nationale. 6. Appliquer le taux actuel. Utilisez l'autorité nationale pour la catégorie du produit et conservez la date. 7. Rattacher les preuves. Associez commande, remboursement, facture et mouvement logistique. 8. Rapprocher les totaux. Expliquez chaque écart entre rapports Amazon, comptabilité et déclaration. 9. Gérer les corrections. Suivez la procédure du régime et de la période concernés avec le conseiller fiscal.
Le guide Pan-Européen FBA ou EFN aide à cartographier les pays de stockage. La normalisation France–Italie montre pourquoi un prix TTC ne suffit pas pour comparer deux boutiques.
Exemple de qualification, sans taux inventé
Supposons une société fictive établie dans l'État A, un stock situé dans A et une vente à un particulier livré dans l'État B. Si l'opération répond à la définition et aux conditions de la vente à distance intracommunautaire, le pays de consommation et le régime choisi orientent la TVA. On utilise t_B, taux officiel applicable au produit dans B, sans lui attribuer ici de valeur numérique.
Changeons une seule donnée : le stock se trouve déjà dans B et la livraison reste dans B. La vente peut devenir domestique dans B et ne doit pas être classée automatiquement comme vente à distance OSS. Cet exemple est pédagogique ; la qualification réelle doit être validée.
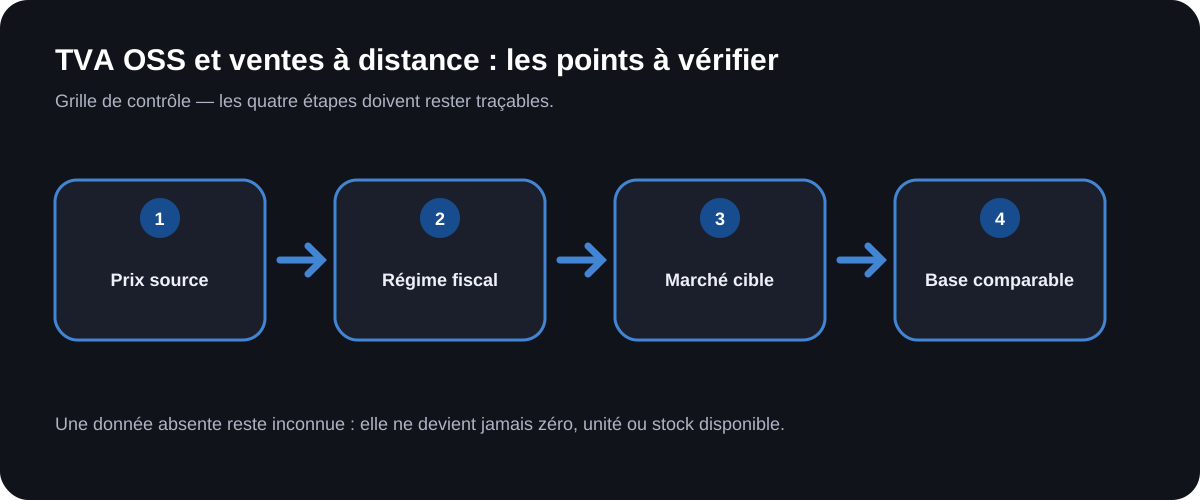
Le schéma représente flux, qualification, taux et déclaration sans données fiscales inventées.
OSS, IOSS et importation ne sont pas synonymes
La Commission distingue le régime de l'Union, le régime non-Union et le régime d'importation. L'IOSS concerne certaines ventes à distance de biens importés répondant à son périmètre ; il ne doit pas être appliqué à un stock déjà situé dans l'Union comme s'il arrivait d'un pays tiers pour chaque commande.
De même, l'import depuis le Royaume-Uni après le Brexit exige des contrôles douaniers et d'origine que l'OSS ne réalise pas. Séparez l'entrée du bien dans l'Union de sa vente ultérieure au consommateur.
Ce qu'ArbitragePro+ peut automatiser / ce que le vendeur doit vérifier
La fonction checklist-tva-oss est une spécification proposée, pas une fonction fiscale confirmée dans l'application.
| Automatisation proposée pour ArbitragePro+ | Vérification qui reste au vendeur |
|---|---|
| collecter vendeur, client, départ, arrivée et stock | confirmer la réalité juridique et logistique du flux |
| proposer une file de qualification sans décision automatique | valider le régime avec un professionnel fiscal |
| rattacher taux, source et date à chaque ligne | vérifier la catégorie et l'autorité nationale |
| rapprocher commandes, remboursements et déclarations | traiter corrections et écarts comptables |
| signaler stockage ou données manquantes | maintenir inscriptions et obligations nationales |
L'automatisation proposée pourrait préparer un dossier et détecter les incohérences. Elle ne remplacerait ni un logiciel fiscal validé, ni une déclaration officielle, ni un conseil professionnel.
Checklist avant déclaration
- L'entité vendeuse et le statut du client sont connus.
- Les pays de stock, départ et arrivée sont enregistrés.
- La transaction est qualifiée avant le choix du régime.
- Le seuil n'est utilisé que si toutes ses conditions sont remplies.
- Le taux du produit vient d'une source nationale actuelle.
- Les ventes domestiques restent dans leurs déclarations adaptées.
- Remboursements et corrections sont rapprochés.
- Les rapports Amazon concordent avec la comptabilité.
- Le conseiller fiscal a validé les cas ambigus.
Sources officielles
Sources consultées le 17 août 2026 :
- Commission européenne — portail One Stop Shop
- Commission européenne — régimes spéciaux de TVA et OSS
- Commission européenne — lieu de taxation
- Commission européenne — TVA pour les entreprises